"Economía circular" es una de esas frases que aparecen en presentaciones de sostenibilidad y rara vez se traducen a números reales. Pero en la operación diaria de bodegas, hay un caso muy concreto donde sí funciona — y donde el ahorro es medible: la gestión de estibas.
En este artículo te contamos un caso real (con la empresa anonimizada) de cómo una multinacional del sector retail aplicó principios de economía circular a su flujo de pallets y redujo cerca del 40% sus costos operativos asociados a estibas en 18 meses.
El punto de partida: un modelo lineal y caro
La empresa operaba bajo el modelo tradicional: comprar estibas nuevas → usarlas → desecharlas. Cada año compraba alrededor de 22.000 unidades nuevas. Las que se dañaban en operación se acumulaban en un patio trasero hasta que un gestor de residuos las recogía — pagando, claro está, por el servicio.
El costo total escondía tres cifras separadas que nadie había sumado:
- Compra de estibas nuevas (la única que aparecía explícita en el presupuesto).
- Costo de almacenamiento de las dañadas (ocupaban espacio aprovechable de bodega).
- Pago a gestor de residuos para retirar la madera "de desecho".
Cuando se hizo el ejercicio de sumarlas, el costo real por estiba puesta en operación era casi 70% más alto que el precio que aparecía en factura.
El cambio: tres decisiones simples
1. Auditar el inventario de estibas dañadas
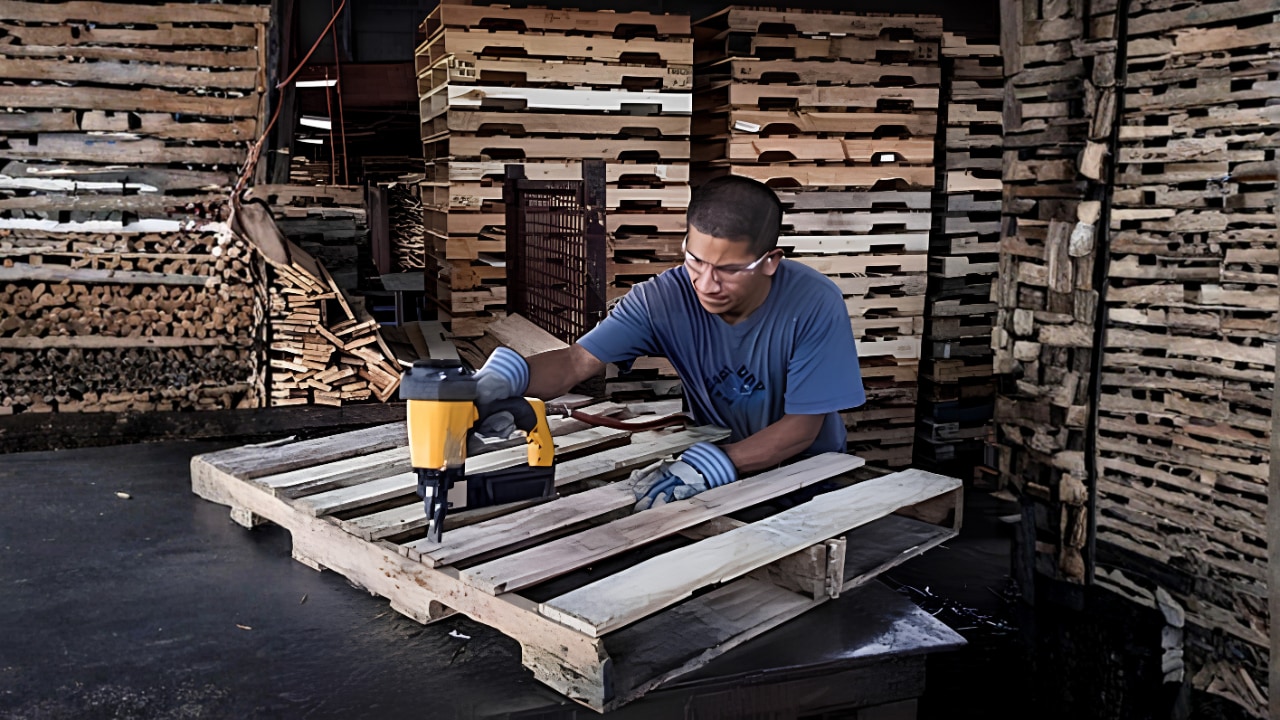
Lo primero fue inspeccionar las estibas que se iban a desechar. El resultado sorprendió a operaciones: el 78% era reparable. Solo necesitaban reemplazo de 2–3 tablas, refuerzo de bloques o re-clavado.
El otro 22% no era recuperable como estiba, pero sí como tabla suelta para reparar otras, o como biomasa para terceros.
2. Cambiar de modelo: de "compra y desecho" a "repara y rota"
En lugar de comprar 22.000 estibas nuevas al año, la empresa adoptó un esquema mixto:
- Compra de unidades nuevas redujo a 6.500 al año (solo para reposición real).
- Reparación in-situ mensual de un lote variable según necesidad de operación.
- Recolección total: el proveedor de servicio se llevaba todo lo no recuperable, sin costo adicional.
El cambio operativo fue mínimo. La diferencia clave: el proveedor llegaba con herramientas a la bodega, no había que mover estibas a otro sitio.
3. Cerrar el ciclo con trazabilidad
La pieza final fue documental: cada lote reparado o recolectado se acompañaba de un certificado ambiental trimestral. Esto sirvió tanto para reportes de sostenibilidad como para auditorías de proveedores corporativos.
El cambio no requirió inversión en infraestructura ni en personal. Solo requirió cambiar el flujo: dejar de tratar la estiba dañada como residuo y empezar a tratarla como insumo.
Los números, 18 meses después
Estos son los datos que la empresa compartió internamente al cierre del primer año y medio bajo el nuevo modelo:
- ~40% reducción en costo total de estibas (sumando compra, almacenamiento y disposición).
- 70% menos compras de unidades nuevas (de 22.000 a 6.500 anuales).
- 0 kg enviados a relleno sanitario en madera de origen estiba.
- Recuperación del espacio de bodega antes ocupado por estibas dañadas en espera (estimado en cerca de 200 m²).
El ahorro anual neto financió, además, una optimización en gestión de embalajes secundarios. Los ahorros en una categoría liberaron presupuesto para mejoras en otra.
"El error que cometemos casi todas las empresas es asumir que sostenibilidad cuesta más. En estibas, sostenibilidad es directamente sinónimo de ahorro. Lo único que cuesta es cambiar la inercia operativa." — Síntesis del caso, equipo de operaciones
¿Qué se necesita para aplicarlo en tu operación?
Si quieres replicar este modelo, hay tres requisitos prácticos:
Volumen mínimo viable
El esquema funciona desde unas 300 estibas en operación. Por debajo de eso, el costo logístico de la reparación in-situ no se compensa fácilmente, aunque sigue siendo viable la compra-venta y la recolección.
Un proveedor que opere bajo norma ambiental
Esto es crítico. El valor real del ciclo cerrado está en poder demostrarlo. Tu proveedor de estibas debe entregar certificados, operar bajo normatividad ambiental vigente y tener trazabilidad de qué hace con la madera no recuperable.
Disposición a auditar tu inventario
El primer paso siempre es inspeccionar las estibas que estás desechando. En 9 de cada 10 casos, encontrarás que más de la mitad son recuperables. Esa auditoría no cuesta — un proveedor serio la hace gratis.
El cambio de mentalidad: de costo a recurso
Lo que aprendió esta empresa — y lo que repetimos a cada cliente — es que la estiba no es un costo recurrente que se asume. Es un recurso circulante que, bien gestionado, dura años.
La economía circular en pallets no requiere inversión en tecnología, ni en software, ni en consultorías largas. Requiere cambiar una pregunta: en lugar de "¿cuántas estibas necesito comprar este mes?", preguntarse "¿cuántas de las que ya tengo puedo recuperar?".
Esa pregunta, multiplicada por miles de unidades al año, es la diferencia entre un modelo lineal caro y un modelo circular rentable.